
中低階市場受壓,聯發科市佔降至 28%
手機品牌為保住利潤,減少入門型號,將資源轉向高階產品,令較依賴中低階市場的聯發科及紫光展銳受到較大影響。聯發科第三季市佔率由去年同期的 34% 跌至 28%,紫光展銳則由 14% 降至 13%。高通亦受到中國品牌手機銷情疲弱,以及三星 Galaxy S26 系列混合採用 Snapdragon 與 Exynos 2600 影響,市佔率由 25% 跌至 22%。蘋果、三星市佔上升
蘋果與三星憑藉供應鏈整合及高階市場布局,受到的衝擊相對較小。蘋果市佔率由 17% 升至 21%,增加 4 個百分點;三星則由 6% 升至 8%。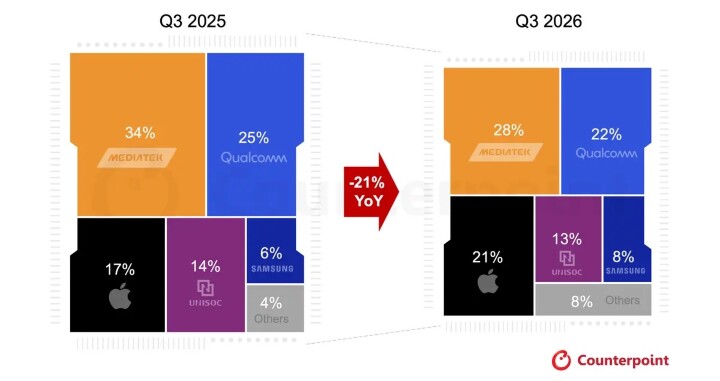
Counterpoint 預期,9 月推出的新一批旗艦晶片可帶動第四季高階手機 SoC 出貨,但數量仍可能低於去年同期。記憶體價格方面,第三季按季升幅已放緩至 5% 至 10%,第四季預計再升 5%。明年價格仍料向上,但波動程度可能較今年溫和。
2027 年預計再跌 3% 至 4%
Counterpoint 預測,2026 年全球手機 SoC 出貨量將按年下跌約 20%,2027 年再按年下跌 3% 至 4%。旗艦晶片表現料相對穩定,但記憶體及其他零件加價,仍會持續推高成本。引用來源:Counterpoint